המחצית הראשונה של 2026 תיזכר כמחצית שבה המומנטום בשווקים ניצח כמעט את הכול – מלחמה באיראן, קפיצת נפט, הנפקת SPCX מפלצתית, אינפלציה מתעוררת מחדש ואיום בהעלאת ריבית – אבל סיימה עם סימן שאלה אחד גדול שמלווה אותנו לתוך המחצית השנייה: עד כמה הריצה תלויה במנוע יחיד, ה- AI, ומה קורה כשהמנוע הזה מתחיל לגמגם.
נפתח בשורה התחתונה: מדד S&P 500 עלה כ- 8% – תשואה יפה בפני עצמה, אבל כמעט כולה נדחסה לרבעון שני פנומנלי (כ- 13%) שתיקן רבעון ראשון שלילי על רקע מלחמת איראן. הנאסד”ק 100 הוסיף כ- 12%, ומי שבאמת רץ היו השבבים – מדד השבבים SOX זינק בכ- 68% כמעט כולו בזכות מניות הקשורות למרכזי הנתונים של ה- AI.
בישראל התמונה הייתה של פיצול חד: מדד ת”א 125 עלה כ- 12%, אבל מדד ת”א 90 כמעט לא זז – עדות לכך שהריצה הישראלית התרכזה בשמות הגדולים. השונות הפנימית הייתה קיצונית: מגה אור זינקה כ- 87% מתחילת השנה בזכות הכניסה לחוות שרתים, בעוד מטריקס איבדה כ- 38% והפכה לסמל החשש שה- AI ישבש את מודל העסקים של חברות ה- IT הוותיקות.
מה השתנה בשבועות האחרונים – דעיכת המומנטום
הסדק בסיפור ה- AI נפתח בתחילת יולי עם נפילת מניות הזיכרון בעשרות אחוזים מהשיא (כ- 30%-40%), מדד SOX ירד כ- 11% מתחילת יולי (וכ- 17% מהשיא). במקביל, יצאו לשוק מודלים סיניים זולים ויעילים ביכולות המחשוב (KIMI K3) דבר שהחריף את החששות בשרשרת הייצור של ה- AI והטריג את הרוטציה של יציאה מהסגמנטים היקרים ביותר לעבר מגזרים שהוזנחו.
ישראל
מדד המחירים לחודש יוני נותר ללא שינוי, והאינפלציה השנתית ירדה לכ- 1.6% – הרמה הנמוכה מזה שנים. בנק ישראל הגיב והפחית את הריבית ל- 3.5% בתחילת החודש, עם רמיזה להמשך הפחתות של עד כ- 0.5% במהלך השנה. הצמיחה ברבעון השני מוערכת במעל 5% (שנתי), שוק העבודה נותר הדוק והאבטלה נמוכה (2.9%).
השילוב של אינפלציה מתונה, ריבית יורדת וצמיחה גבוהה ממשיך לספק רוח גבית לשוק המקומי. הסיכון המרכזי הוא הגיאופוליטיקה, שגם שולח את השקל להיחלשות (סביב 3.04 מול הדולר).
אג”ח
בשוק החוב המקומי התשואה השוטפת עדיין אטרקטיבית, אבל מחייבת סלקטיביות. עם ציפיות אינפלציה נמוכות יחסית (כ- 1.6% לשנה הקרובה), יש היגיון בהטיית התיק לכיוון אג”ח צמודות מדד. באפיק הקונצרני, המרווח מול הממשלתי נמצא בשפל, כך שרווחי הון משמעותיים פחות סבירים.
בעולם, לאחר שנים של התנפחות קרנות החוב הלא סחירות, אנו עדים לעצירת פדיונות לאור חשש מעלייה בשיעורי הדיפולט בקרנות החשופות לחברות טכנולוגיה.
יתר העולם – הצד השני של הרוטציה
אם ארה”ב היא סיפור של ריכוזיות ה- AI, אירופה היא הסיפור של הרוחב. גופים גלובליים כדוגמת UBS משדרגים כעת את התחזיות לגוש האירו, עם צפי לצמיחת רווחים דו-ספרתית, על רקע התאוששות מחזורית, משמעת עלויות והוצאה ממשלתית רחבה.
באסיה, קוריאה העלתה ריבית על רקע התפוצצות שוק השבבים ועליית מחירי הדיור, סין האטה ל- 4.3% צמיחה, ויפן ממשיכה להיות מוקד תשומת לב עם עליית תשואות האג”ח שלה – סיכון carry trade (ראו ניוזלטר קודם).
נקודה מנוגדת לאינטואיציה: הזהב, שנחשב מקלט קלאסי, ירד בכ- 23% מאז תחילת המלחמה בפברואר. הסיבה – ציפייה שאינפלציה מלחמתית תשאיר את הריבית גבוהה לאורך זמן, וריבית גבוהה פוגעת בנכס שאינו נושא תשואה.
לסיכום
כמעט כל התשואה השנה נשענה על תמה אחת, בכל שרשראות הערך שלה, כלומר “פיזור תיאורטי” שהופך ביום גשום ל”סיכון משותף”. דעיכת המומנטום שהתחילה ביולי אינה בהכרח תחילת נפילה – היא יכולה פשוט להיות תחילת רוטציה בריאה שמרחיבה את השוק אל מעבר לענקיות ה- AI.
בסביבה כזו, יותר מתמיד, זה הזמן להיות סלקטיביים. מנהלי השקעות אקטיביים, שנמנעו ממוקד ההתלהבות, הם אלה שיכולים להבריק דווקא בשוק מרובה כותרות ותנודתי.
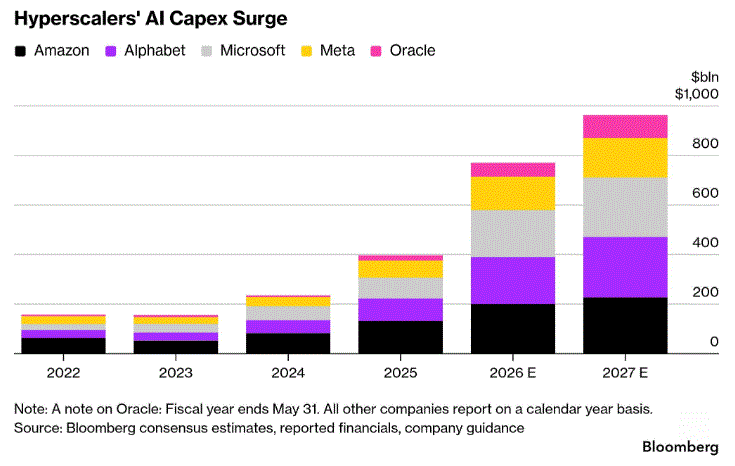
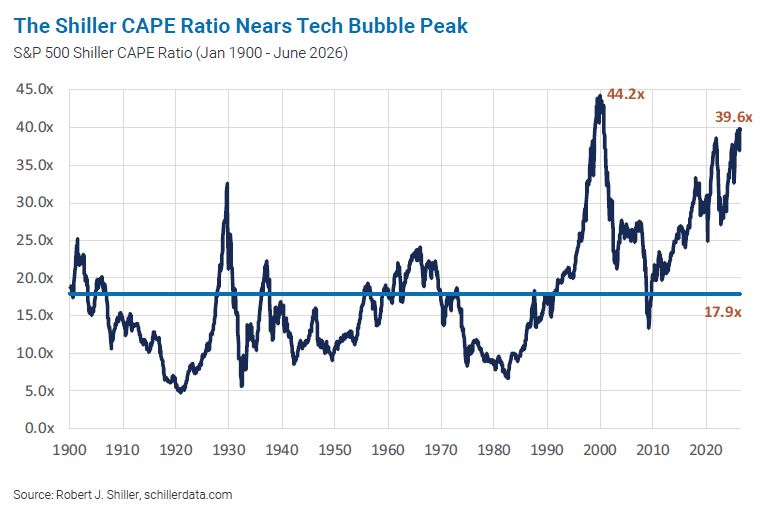
בגרפים למטה –
1. כמעט טריליון דולר יוזרמו לשרשרת הערך של ה- AI בשנת 2027.
2. מדד SP500 נסחר במכפיל רווח גבוה של כ- 22x (לעומת ממוצע רב שנתי של 16.5) – זה לא חדש, אבל אם מחשבים את המכפיל לפי מדד SHILLER המפורסם המחשב רווחיות ממוצעת על פני עשור אז מתקבל מכפיל חריג המזכיר את בועת הדוט-קום.
קרנות גידור
קרן גידור הינו שם כללי למגוון אסטרטגיות השקעה, כאשר לכל קרן תפקיד אחר ונכון ומתאימה לשימוש בעיתוי שוק אחר. כך למשל קרנות לונג נועדו להכות את המדדים (במחיר תנודתיות גבוהה יותר) ולראייה בשוק עולה הן סיפקו מתחילת השנה תשואות פנטסטיות בטווח של 20% עד 35%.
קרנות Market Neutral אמורות לייצר תשואה יציבה עם מתאם נמוך לשוק.
ואילו קרנות הגידור הקלאסיות הינן קרנות לונג / שורט אשר מגדרות את הסיכון אבל עלות הגידור עלולה לפגוע באפסייד בשוק עולה. בתקופות של שוק גבוה חשיבות גידור הסיכון הינה דרמטית.
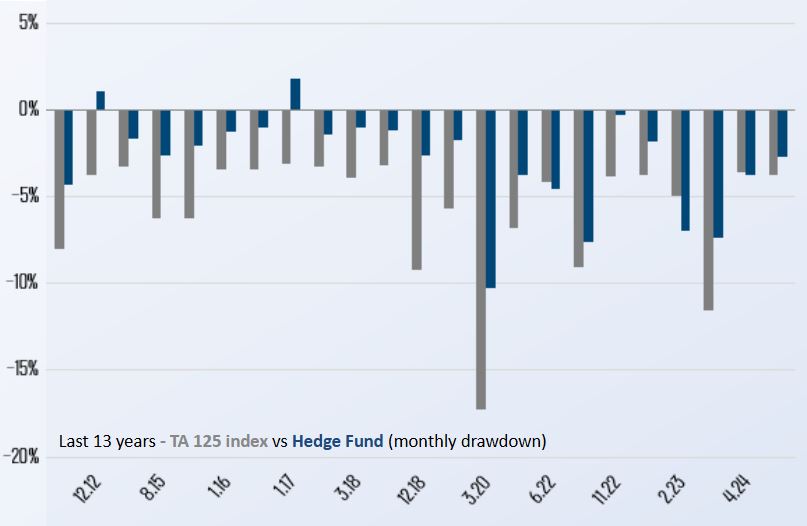
בדוגמה למטה ניתן לראות מדגם חודשים שליליים מהעשור וחצי האחרון (בהן מדד תל אביב 125 ירד ביותר מ- 3% באפור) ביחס לתשואת קרן גידור לונג / שורט (בכחול). ניתן לראות שקרן הגידור ירדה משמעותית פחות ברוב חודשי הירידות.